

Flexible Verpackungen erlebten im Jahr 2026 keine ruhige Phase. PP und PE tendierten im ersten Halbjahr seitwärts und verzeichneten dann im vierten Quartal einen deutlichen Anstieg. Im August trat die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) in Kraft, wodurch „recycelbar“ vom Verkaufsargument zum Pflichtfeld wurde. Und in China wurden immer wieder neue Kapazitäten in Betrieb genommen, während die Auslastung zurückging. Drei gleichzeitig drängende Kräfte bedeuten, dass 2027 kein Erholungsjahr sein wird – es wird ein Jahr seinStrukturelle Bereinigung.
1. Rohstoffe: Die Geschichte ist nicht der Preis, sondern die Gewissheit
Die dicke BOPP-Glanzfolie ist das grundlegendste Substrat für flexible Verpackungen, und ihr Preis spiegelt das Tauziehen zwischen PP-Kosten und Verarbeitermargen nahezu in Echtzeit wider. Der durchschnittliche handelbare Preis Ostchinas lag bei ca10.850 CNY/tam 23. September 2026; bis zum 2. November war es auf gestiegen12.600–12.950 CNY/t, weitere 225 CNY/t über Ende Oktober (SCI99). Das sind 16–19 % in sechs Wochen.
Upstream ist noch direkter: PP-Harz-Spot stand bei11.083 CNY/tam 27. Oktober, up12.14%in einem einzigen Monat (Tonghuashun iFinD). Die Ursache liegt im Angebot: Der Anteil von PP in Ziehqualität an der Produktion liegt seit April unter seinem Durchschnitt von 2025 und erreichte Mitte Juni mit 17,96 % ein Mehrjahrestief.
| Eingang | Referenzniveau, 2026 | Bewegung | Datum/Quelle |
|---|---|---|---|
| PP-Harz | 11.083 CNY/t | +12.14% m/m | 27. Okt. 2026, Tonghuashun iFinD |
| BOPP dicker Glanzfilm (Ostchina) | 12.600–12.950 CNY/t | +225 CNY/t gegenüber Ende Okt | 2. November 2026, SCI99 |
| PE (Ostchina) | 9.150–9.650 CNY/t | Bereichsgebunden, nach oben driftend | September–Okt. 2026, Marktberichte |
| PET-Flaschenchip | 7.300–7.700 CNY/t | Verfolgung von Rohöl und PTA | Aug. 2026, Spotkurse |
| LME-Aluminium (Bargeld) | 3.015–3.254 USD/t | Höchstwert Ende September, Abschwächung im Oktober | September–Okt. 2026, LME |
Das ist wichtiger als die Größe des UmzugsDie Art und Weise, wie Preise entstehen, hat sich verändert. Zwei Jahre lang zeichnete sich das Muster durch eine schwache Nachfrage, sinkendes Harz und einen Wettbewerb der Verarbeiter um ihre Marge aus; In Q4 2026 kam es zu einem Angebotsrückgang, starren Kosten und einer Preishaltung durch die Filmemacher. SCI99 geht davon aus, dass die saisonale Nachfrage nachlassen wird, die Preise jedoch gleich bleibenhoch und klebrigDaher ist eine Rückkehr zum Kostenniveau von 2025 in H1 2027 unwahrscheinlich. Das Risiko des Käufers besteht nicht mehr darin, „zu viel zu zahlen“, sondern darin, „das Volumen nicht zu sichern und im Zeitplan zu stecken“.
2. Nachfrage: Hinter der CAGR von 4,26 % verschiebt sich die Mischung
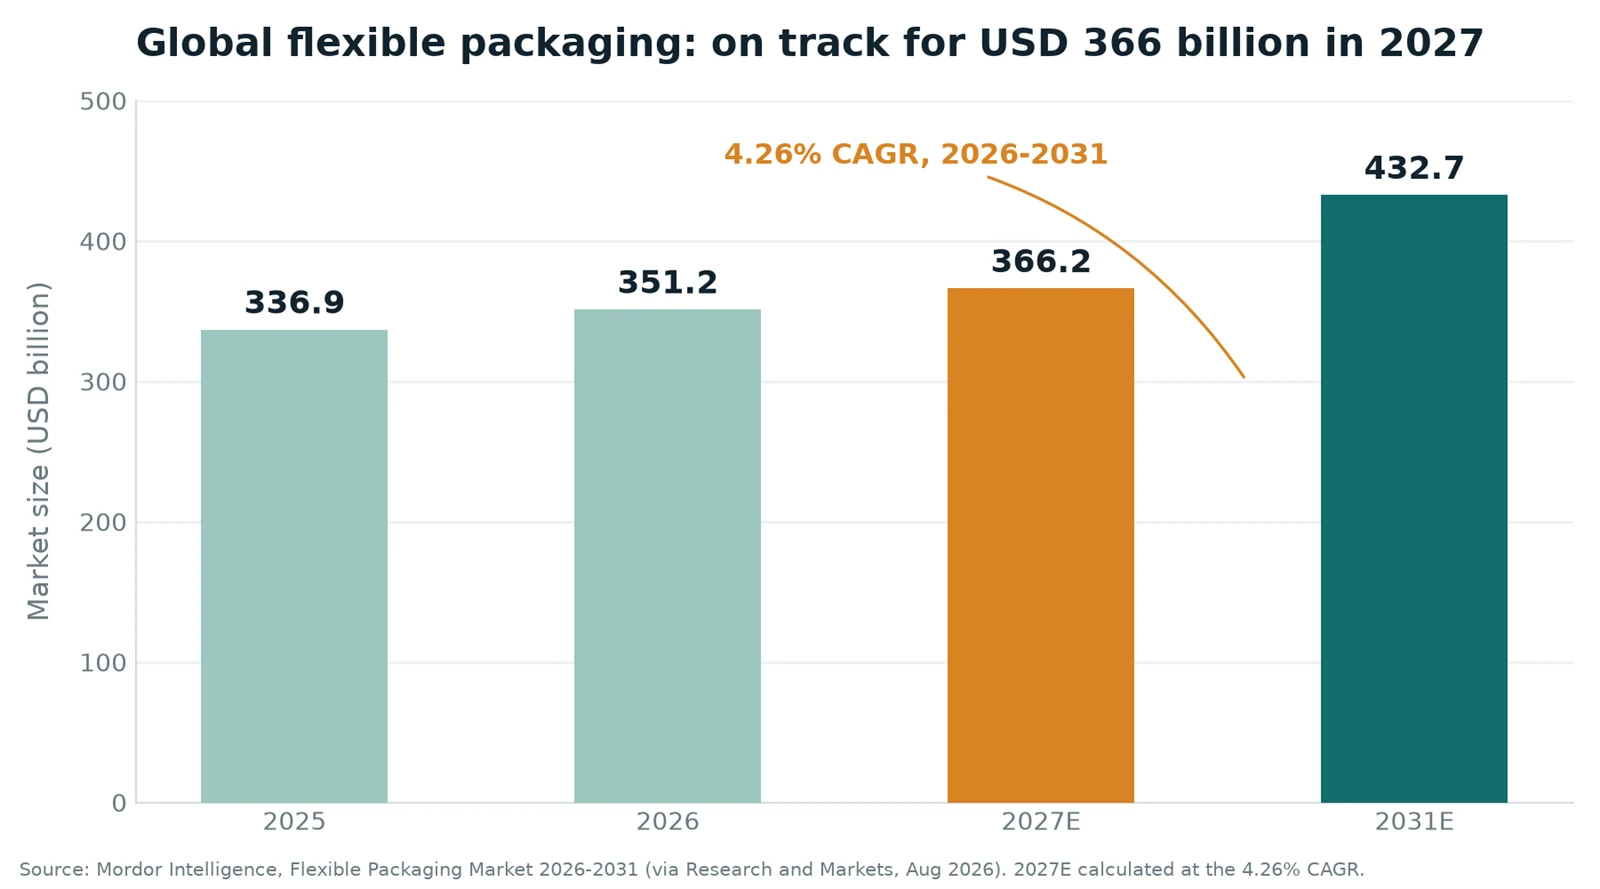
Der globale Markt für flexible Verpackungen war336,87 Milliarden US-Dollarim Jahr 2025, schätzungsweise351,22 Milliarden US-Dollarim Jahr 2026 und wird voraussichtlich erreicht werden432,74 Milliarden US-Dollarvon 2031 - a4.26%CAGR über 2026–2031 (Mordor Intelligence, August 2026). Auf dieser Flugbahn,2027 liegt der Wert bei etwa 366 Milliarden US-Dollar.
4,26 % sind zwar nicht dramatisch, basieren aber auf drei strukturellen Veränderungen. Asien-Pazifik gehalten44.70%des Marktes 2025 und bleibt der Motor. Beutel generiert46.05%des Umsatzes und sind etwa 70 % leichter als Gläser, was sich auf Fracht- und CO2-Budgets auswirkt. Und Filme und Wraps führen alle Formate an einem5.61%CAGR – eine Verringerung der Dicke bei gleichzeitiger Erhöhung der Durchstoßfestigkeit ist die praktischste Absicherung gegen Harzinflation.
Chinas Zahlen sind ebenso konkret: etwa420 Milliarden CNYim Jahr 2025 um 6,8 % gestiegen und wird voraussichtlich übertroffen werden450 Milliarden CNYim Jahr 2026. Die Exporte kühlen jedoch ab – etwa18,0 Milliarden US-Dollarim Jahr 2025 wird voraussichtlich nur ein leichter Anstieg erwartet18,5 Milliarden US-Dollarim Jahr 2026 ein Wachstum von 2,7 %, wobei die Auftragsfragmentierung deutlich sichtbar ist (Industry World, Oktober 2026).
AlsoDas Volumen wächst moderat, und der Zuwachs konzentriert sich auf Leicht, Dünn, Monomaterial und Hochbarriere. Verarbeiter, die immer noch auf Standardlaminate setzen, werden spüren, dass der Markt wächst, ihr Auftragsbestand hingegen nicht.
3. Regulierung: Im Jahr 2027 wird Compliance zur Betriebserlaubnis
Seitdem gilt die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 der EU12. August 2026– die größte Überarbeitung des europäischen Verpackungsrechts seit einem Jahrzehnt. Recyclingfähigkeit durch Design und Konformitätserklärungspflichten beginnen mit der Anwendung;12. Februar 2027bringt die zweite Welle, einschließlich Wiederverwendungssystemen für Mitnahmebehälter und nationaler Strafregelungen; und bis 2030 müssen alle Verpackungen recycelbar oder kompostierbar sein35%Recyclinganteil in Kunststoffverpackungen.
Die direkte Konsequenz ist dasDer Compliance-Aufwand von mehrschichtigen Laminaten steigt. PET/AL/PE und PA/PE schneiden gut ab, lassen sich jedoch nur schwer sortieren und recyceln. Die Substitutionswege sind klar: MDO-PE- und PP-basierte Monomaterialien, metallisierte oder oxidbeschichtete Alternativen zu Folien, EVOH-Mikroschicht-Coextrusion und papierbasierte Laminate.
China geht parallel vor: Recyclinggerechte Verpackungen sollen verabschiedet werden40%Abdeckung in den Mainstream-Einzelhandelskanälen im Jahr 2026, während PP-basierte Monoschicht-Barrierefolien steigen18%des Mixes im Jahr 2025 auf25%in 2026 - nicht aus Sentimentalität, sondern weil Exportaufträge nun „recycelbares Design“ in Lieferantenaudits einbeziehen.
4. Drei Ausschreibungen für 2027
Rufen Sie eins an: Monomaterial geht vom Musterprojekt zur Standardspezifikation über.Die meisten Anlagen führten im Jahr 2026 noch Pilotprojekte durch; Im Jahr 2027 werden EU-Markeninhaber standardmäßig recycelbare Strukturen festlegen. Die Versiegelungsstärke, das Heißsiegelfenster und die Durchstoßfestigkeit des Fensters sind der Mehrschichtleistung angepasst. Gelingt das nicht, konkurrieren Sie um den Preis bei Standardfilmen.
Anruf zwei: Preisverschiebungen von festen Angeboten hin zu harzgebundenen Verträgen.Wenn sich das Harz in einem Monat um mehr als 10 % bewegt, ist die vierteljährliche Festpreisgestaltung für beide Seiten eine Wette. Die Verknüpfung des Substratpreises mit einem veröffentlichten Index bei gleichzeitiger Festlegung der Umrechnungsgebühr verschafft dem Käufer Kostentransparenz und dem Verarbeiter eine Produktionsmarge – statt einer Position hinsichtlich der Richtung des Harzes.
Aufruf drei: Divergenz beschleunigt sich; Aktie konzentriert sich an der Spitze.Die durchschnittliche Auslastung lag bei ca78%im Jahr 2025 und wird voraussichtlich auf sinken75%im Jahr 2026, während die Top-Ten-Spieler ungefähr halten22%des Marktes, 1,5 Punkte mehr als im Vorjahr. Die Kapazität für Rohstofffilme geht weiterhin zur Neige; Konverter mit vertikaler Integration, Compliance-Dokumentation und digitaler Terminplanung nehmen das inkrementelle Volumen ein.
5. Was man dagegen tun kann
Käufer und Marken:H1 2027-Substratvolumen sperren, Preis mit einer Verknüpfungsklausel statt einer Wette auf einen Rückgang; Fordern Sie eine Bewertung der Recyclingfähigkeit und eine PFAS-Erklärung bereits in der Entwurfsphase an, nicht in der Bestellungsphase. Halten Sie einen Monomaterial-Fallback qualifiziert.
Konverter:Reduzierung der Dicke und Einsparung von Monomaterial bei gleichzeitiger Kosten- und Compliance-Belastung – investieren Sie das Kapital in Registergenauigkeit und Spannungskontrolle; Nehmen Sie „Wir werden neu verhandeln, wenn das Harz steigt“ in den Vertrag auf; Bereiten Sie Konformitätserklärungen, die Rückverfolgbarkeit des recycelten Inhalts und Daten zum CO2-Fußabdruck vor, bevor eine Ausschreibung erfolgt.
Exporteure:Südostasien, der Nahe Osten und Afrika bleiben die Hauptströme und sind preissensibler, was dünne Monomaterialstrukturen zum sichtbarsten Angebot macht; Bei EU-Bestellungen fallen die Kosten für die Einhaltung der Preise im Voraus an, anstatt sie erst nach einer Ablehnung zu entdecken.
6. FAQ
Wie groß ist dieflexible VerpackungMarkt im Jahr 2027?Um366 Milliarden US-Dollar, berechnet aus der Prognose von Mordor Intelligence vom August 2026 von 351,22 Milliarden US-Dollar im Jahr 2026 und einer durchschnittlichen jährlichen Wachstumsrate von 4,26 % auf 432,74 Milliarden US-Dollar bis 2031.
Werden flexible Verpackungen im Jahr 2027 teurer?Es ist wahrscheinlicher, dass die Substrate hoch bleiben und an die Spanne gebunden sind, als dass sie in eine Richtung steigen: BOPP und PP legten in Q4 2026 bereits um 12–19 % zu, so dass in H1 2027 nur begrenztes Abwärtspotenzial besteht, während die Umrechnungsgebühren unter Druck geraten, da die Auslastung auf 75 % sinkt. Erhöhungen werden hauptsächlich als angezeigtMix-Upgrade.
Was erfordert PPWR?Recycelbar durch Design (alle Verpackungen sind bis 2030 recycelbar oder kompostierbar), 35 % Recyclinganteil in Kunststoffverpackungen bis 2030 sowie Pflichten zur Wiederverwendung, Kennzeichnung und Konformitätserklärungen.. 12 Februar 2027 ist das zweite wichtige Datum.
Kann Monomaterial Folienlaminate ersetzen?Für kurze und mittlere Haltbarkeit – Snacks, Körperpflege, Trockenwaren – ja. Für eine lange Haltbarkeit und eine hohe Sauerstoffbarriere (Kaffee, etwas Fleisch) werden immer noch metallisierte, oxidbeschichtete oder EVOH-Mikroschichtaufbauten benötigt. 2027 ist kein vollständiger Ersatz, aberStrukturauswahl nach Kategorie.